
3 июня 2019 г.
Сегодня соблазн воплотить любое свое желание немедленно особенно велик. Банки предлагают всевозможные кредиты. Заключая договор, заемщики считают, что условия вполне посильные. Однако со временем постоянные выплаты могут превратиться в непосильную ношу. Итог: просрочка по кредиту, банк подал в суд. Кредитными заложниками становится все большее количество россиян. Рассмотрим, почему так получается, какие бывают варианты выйти из ситуации достойно.
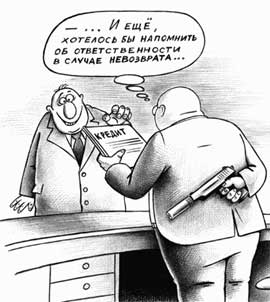
Причины просрочек по кредитам бывают разными. Самые ответственные заемщики могут попасть в сложную ситуацию, когда выплата долга становится невозможной. Клиента банка уволили с работы, урезали зарплату, заемщик серьезно заболел, у него родился ребенок. Подобные ситуации можно отнести к уважительным, их можно подтвердить документально.
Чтобы на имеющийся долг не нарастали штрафы и пени, словно снежный ком, срочно обратитесь в банк. Конечно, далеко не каждая организация с радостью поспешит должнику навстречу, но вы выполните обязательства и уведомите банк об изменившихся обстоятельствах.
Что же касается заемщиков, которые не выполнили финансовые обязательства в силу безответственности или намеренного умысла, им придется отвечать по закону.
Банк обратился в суд за неуплату кредита, не нужно прятаться, скрываться, игнорировать заседания. Обратитесь за консультацией к опытному юристу. Специалиста можно найти в каталоге http://k-yuristu.ru/ , не покидая рабочего места или уютного кресла. Далее действуйте по следующему алгоритму.< /p> Избежать суда с банком по кредиту можно, заключив мировое соглашение, поэтому сразу обратитесь в организацию, с которой заключен кредитный договор. Напишите заявление, с указанием причины, по которой были остановлены выплаты, предложением по погашению долга, графику реструктуризации. Обязательно завизируйте копию заявления, сохраните ее. Если причины, вынудившие заемщика приостановить оплату кредита, подтверждены документально, банк пойдет навстречу. Компромисса достигнуть не удалось - завизированная копия пригодиться должнику в суде.
Перед судебным заседанием тщательно изучите кредитное соглашение. Это позволит чувствовать себя уверенно, грамотно выстроить линию защиты. Если не чувствуете в себе силы защищаться, обратитесь к профессионалам http://bcontract.ru/.
Подайте встречный иск. Закон гласит, что взятые финансовые обязательства должны быть выполнены даже если у вас изменились жизненные обстоятельства. Однако то, что банк взыскивает долг через суд можно посчитать удачей. По решению суда могут быть списаны пени, штрафы за просрочку платежа, если они существенно превышают размер долга. Зачастую так и бывает. На задолженность в размере 20000 рублей набегает до 50000 дополнительных поборов. Если банк нарушил законы РФ, договор может быть аннулирован, а вы освобождены от уплаты процентов по кредиту.
Участвуя в заседаниях, учтите, что по решению суда вы не обязаны погасить долг в полной мере немедленно. Заранее заявите о необходимости рассрочки для оплаты кредита, предложите график погашения задолженности, тщательно соблюдайте его. Если суд вынес решение, которое по вашему мнению не справедливо, в течение 10 дней вы можете подать апелляцию.
Размышляя на тему: как выиграть суд с банком по кредиту, серьезно подойдите к сбору документов:
Если у вас накопилась задолженность по кредиту, банк подал в суд, закон обязывает вас погасить долги, не зависимо от сложившейся жизненной ситуации. Чтобы минимизировать свои потери, постарайтесь погасить долг самостоятельно. Иначе вас ожидает обязательная помощь Службы Судебных Приставов. Это означает, что имущество будет продано за бесценок. От суммы, вырученной за его реализацию, вам придется дополнительно заплатить 7% за услуги приставов.
Если вы видите, что судебное разбирательство подходит к концу, а платить вам нечем, начните продажу ценных вещей самостоятельно. Одним из вариантов погашения долга является оформление другого кредита. Если решить вопрос не получится, после распродажи вашей собственности из дохода будет отчисляться сумма, размером до 50% в счет погашения долгов.
Из вышеизложенного следует, что подписывая кредитный договор, сначала тщательно взвесьте свои финансовые возможности.
ЧИТАЙТЕ ТАКЖЕ:
Классика сбережений - вклад в банке. Услуги на рынке валютных обменов FOREX. Дилинговые центры FOREX. Стратегии управления инвестиционным портфелем. Оптимальный выбор — фьючерсы. Отечественный рынок производных финансовых инструментов. Есть ли вечные ценности или имеет ли смысл инвестировать в золото, серебро, платину и платиноиды? Модели ипотечного кредитования и перспективы их применения. Зарубежная недвижимость. Домик у моря. Инфляция или укрепление рубля: какое из зол меньше? Золото как инструмент оптимизации инвестиционного портфеля.
Перспективы применения проектного финансирования

Технологии ABBYY в российских банках

История о кредитных историях

Государственное регулирование инвестиционной деятельности

Первичный и вторичный рынки ценных бумаг

Нефть - стратегическое оружие XXI века

Еврокомиссия подозревает банки в картельном сговоре
Мировая банковская система в условиях экономического спада
Финансовые институты и финансовый рынок
"Другая дата" векселедержателю не друг.
Инвестиции, осуществляемые в форме капитальных вложений
Обезличенные металлические счета
Ипотека: монополия или конкуренция
Юрий Хухашвили: «В банковской области у нас большой опыт»
Использование средств многомерного анализа для оценки кредитного портфеля...
Виды процентных ставок
Макроэкономика и валютные курсы. Построение факторной модели...
Овердрафт - Вам все понятно?
Федеральная резервная система США
Ипотека. Сегодня это слово у всех на слуху. Однако далеко не все знают...
Бюро кредитных историй. Через прозрачность - к доверию.
Оценка кредитного портфеля банка
"Bank Of America" сохраняет сильные позиции в США
Банки в сети Интернет. Банковские услуги как сетевой товар
Банк как кредитная организация. Виды банков и их структура.
Операции коммерческих банков с ценными бумагами
Комитет банковского надзора Банка России.
Патентная неизбежность для малого бизнеса
Лучше банка может быть только… брокер!
Сущность инвестиционного процесса
Факторинговые и лизинговые операции
МВФ и мировой экономический кризис
Виды инвестиционных качеств ценных бумаг и методы их оценки
О вложении средств пенсионных фондов
Что должен знать клиент, прежде чем заключить договор с банком
Стандартные методы финансового анализа
Негосударственные пенсионные фонды
Инновационные программы должны быть подвергнуты "усушке"
Покупать сегодня в надежде расплатиться завтра
Процентный период по договору банковского вклада
425 000 000 клиентов Facebook, которые не приносят доход
Влияние изменения курса евро на экономику России
Счета и депозиты
Появление и развитие Государственного банка в России
Гарантийные программы правительства США
 Visa или MasterCard? Карту какой платежной системы выбрать?
 Кто на свете всех богаче? Анализ роста благосостояния в мире.
